自己資本比率、高すぎる?利益と資金効率を点検する方法
「自己資本比率、高すぎる?」と感じても、比率だけを理由に資金を使ったり借入を増やしたりする必要はありません。自己資本比率は、総資産のうち返済義務のない自己資本が占める割合です。高い数値は財務の安定につながる一方、利益や事業規模が資本に見合っているかを考えるきっかけにもなります。まず高くなった理由を貸借対照表から確かめ、ROE・ROA・キャッシュフロー、投資計画と照合しましょう。
自己資本比率、高すぎる?比率だけで決めない
自己資本比率が高い会社は、資産の調達に占める自己資本の割合が大きく、借入金など他人資本への依存が相対的に小さい状態です。返済負担への耐性を検討する材料になるため、高いこと自体は財務の安定に役立つ場合があります。ただし、この比率だけでは、手元に現金がいくらあるか、利益が十分か、設備が有効に使われているかまでは分かりません。
「高すぎる」という言葉は、一般的な合格ラインを超えたという意味ではなく、資金が必要な事業に使われず、収益や成長機会につながっていないのではないかという問いとして扱うと実務的です。災害、景気変動、季節的な仕入、将来の設備更新に備えて現金を確保している会社なら、高い比率にも目的があります。反対に、使途の見通しがない資金が長く積み上がっているなら、資本配分や収益性を見直す余地があるかもしれません。
したがって、まず「安全性」と「効率性」を別の問いにします。安全性では、返済・支払いに耐えられるかを見ます。効率性では、自己資本や資産が利益・キャッシュを生み出しているかを見ます。どちらか一方の数字で会社の良し悪しを断定せず、事業計画に照らして両方を確認してください。
自己資本比率の計算式と数値が変わる仕組み
自己資本比率(%)= 自己資本 ÷ 総資産 × 100
同じ決算時点、同じ会計範囲、同じ定義の数値で比較します。
例として、自己資本が70、総資産が100なら自己資本比率は70%です。これは総資産の調達構成を表す割合であり、預金残高が70あるという意味ではありません。自己資本は貸借対照表の純資産をもとに計算しますが、分析や開示の目的によって調整項目が異なる場合があります。自社の計算では、使う定義を決めて毎期同じ方法を続け、他社や統計と比べるときは相手側の定義も確認してください。
比率が上がった場合は、自己資本が増えたのか、総資産や負債が縮小したのかを分けます。利益の蓄積や増資で自己資本が厚くなることもあれば、借入金を返すために現金と負債が同時に減り、比率が上がることもあります。同じ上昇でも背景は違うため、前期との差だけでなく、貸借対照表の科目ごとの増減を確認しましょう。
入力値から比率を確かめる場合は自己資本比率計算ツールを利用できます。計算結果は確認の出発点として使い、資本配分の判断は利益、資金繰り、投資予定と合わせて行います。
自己資本比率が高くなる背景を貸借対照表から分ける
自己資本比率が上昇したときは、分子の自己資本と、分母の総資産をそれぞれ見ます。背景を取り違えると、必要な運転資金を減らしたり、反対に使途のない資金を放置したりするおそれがあります。
| 背景の例 | 数値に起きること | 一緒に確かめる項目 |
|---|---|---|
| 利益を内部に蓄積 | 利益剰余金が積み上がり、自己資本が増える | 利益の再投資先、配当方針、今後の投資需要 |
| 借入金を返済 | 負債と総資産が縮小し、比率が上がることがある | 返済後の現金残高、借入枠、月々の資金繰り |
| 現預金を積み増し | 利益や資金調達で資産と自己資本が増える | 保有目的、必要額、投資・納税・季節資金の予定 |
| 事業資産や負債の縮小 | 事業規模や調達構成の変化が比率に表れる | 売上・利益の推移、設備の稼働、撤退や売却の背景 |
ここで重要なのは、自己資本と現金を同じものと考えないことです。自己資本は調達源の区分であり、その資金が現金、売掛金、在庫、設備などのどの資産になっているかは別の確認です。比率が高くても、現金が少なく売掛金や在庫に資金が滞留していれば、短期の支払いには余裕がないことがあります。
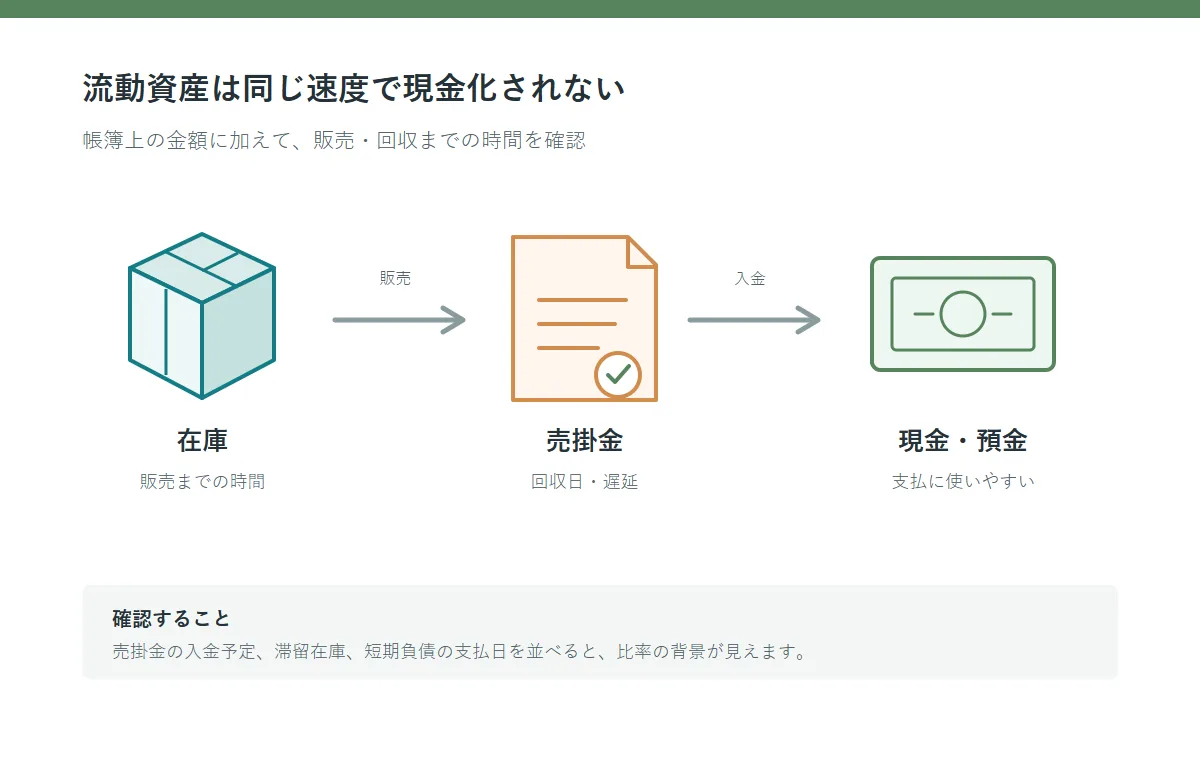
現預金の用途が明確なら、残高が大きいことだけで「余剰」と判断できません。納税や賞与、季節的な仕入、借入返済、予定済みの設備更新など、出金の時期と金額を資金繰り表に並べます。必要な支出に備える資金と、具体的な使途が決まらないまま積み上がった資金を分けると、比率の高さを実態に沿って説明できます。
ROE・ROA・キャッシュフローで資本効率を照合する
自己資本比率が高い理由を整理したら、利益やキャッシュを生み出す力を別指標で確かめます。どの指標も単独で最適な水準を決めるものではありません。会計期間や連結・単体の範囲をそろえ、複数年の推移を並べて読みます。
- ROE:当期純利益を平均自己資本で割る指標です。利益に対して自己資本の規模が大きい場合、ROEが低く見えることがあります。ただし、利益が伸びればROEも上がるため、自己資本比率だけから結論は出せません。ROE計算ツールで自社の期間をそろえて確認できます。
- ROA:当期純利益を平均総資産で割り、保有する資産全体に対する利益を見ます。収益性の変化と資産の増減を分けて考えるのに役立ちます。ROA計算ツールを併用できます。
- ROIC:税引後営業利益と事業に投じた資本を比較する指標です。借入と自己資本のどちらで調達したかだけでなく、事業に使う資本が収益を生んでいるかを検討するときに使います。ROIC計算ツールで入力定義を確認できます。
- 営業キャッシュフロー:利益が現金として回収されているかを見ます。利益が出ていても売掛金や在庫が増えれば、営業活動から現金が残らないことがあります。営業キャッシュフロー計算ツールで現金の動きを整理できます。
たとえば自己資本70、総資産100、当期純利益3という単純な例では、自己資本比率は70%、期中の平均自己資本を70と仮定したROEは約4.3%です。この二つの数字だけで「自己資本が多すぎる」とは言えません。利益が一時的に落ちたのか、資本を使う新規事業や設備投資を控えているのか、現金を将来の支出に充てるのかを確認して、判断を分けます。この例は計算関係を示す仮定であり、目標値や業界基準ではありません。
ROEを高めるために負債を増やすことを先に決めるのも適切ではありません。借入は投資機会を早める一方、利息と返済負担を伴います。事業の収益見通し、資金調達条件、景気が悪化した場合の返済余力を比べ、資本構成を変える必要性を検討します。売上や利益を伸ばす余地、既存資産の稼働率、撤退・更新すべき資産を先に調べる方法もあります。
会社の状況別に自己資本比率の高さを読む
大型投資や季節変動に備えている
工場の更新、店舗の出店、繁忙期の仕入など、時期と金額が具体的な予定があれば、手元資金を厚くする合理性があります。予定額だけでなく、工事費の増加、入金遅延、売上の季節差に備える幅も確認し、資金繰り表と投資計画を定期的に更新します。高い比率は計画を支える状況として説明できる可能性があります。
利益は安定しているが、投資や成長が停滞している
事業の需要があり、資金・人員・技術の制約で投資が遅れているなら、設備、人材、商品開発、業務改善などの選択肢を比較します。投資額だけでなく、期待する収益、実現までの期間、失敗時の損失、実行責任者を確認します。投資を行うことや配当を増やすことを、比率を下げる目的だけで決めないようにします。
利益率や営業キャッシュフローも弱い
資本の厚さだけでは改善できない収益課題がありそうです。商品別の粗利、固定費、回収期間、在庫の滞留、設備稼働率などを調べ、利益や現金が減る原因を切り分けます。必要なら損益分岐点計算や在庫回転率計算も使い、売上・費用・運転資金の関係を確認します。
自社と同業他社の比率を比べる場合は、業種名だけでなく、企業規模、会計年度、連結・単体、資本の定義をそろえます。平均値だけでなく中央値や分布、複数年の変化も確認し、比較対象の事業構成が異なるときはその差を明記します。公的統計や開示資料を使う際も、対象範囲や集計方法を読まずに数字だけ並べないでください。
高すぎるか判断する5段階の確認手順
- 定義と期間をそろえる:自己資本に含める項目、連結・単体、決算日、単位を確認し、過去と比較先に同じ条件を適用します。
- 比率の変化を分解する:自己資本、総資産、借入金、現預金、売掛金、在庫、固定資産の前年差を並べ、上昇の主因を探します。
- 資金の用途と時期を書く:税金、返済、仕入、設備更新など、見込まれる出金と投資予定を資金繰り表に置き、必要額と使途未定額を分けます。
- 収益・現金の指標を照合する:ROE、ROA、ROIC、営業キャッシュフローなどを複数年で読み、利益の変化と資本の変化を混同しないようにします。
- 複数の資本配分案を比較する:現金保有、設備・人材への投資、負債返済、株主還元などを、採算・リスク・必要な流動性で比較します。必要に応じて会計・税務・金融の専門家に確認します。
この手順の目的は、比率を特定の方向へ動かすことではありません。資金の役割と事業の見通しを説明できるようにし、必要な備えを残しながら、見込める事業機会を評価することです。判断の根拠、前提、次回見直す時期を記録しておけば、決算期や計画の変更に合わせて比較できます。
「自己資本比率、高すぎる?」と感じた場合のよくある質問
「自己資本比率、高すぎる?」ときの基準はありますか?
全業種に共通する上限はありません。業種、成長段階、資産構成、景気変動、投資予定、過去の推移を合わせて確認します。単一の数字を安全・危険の線として扱わないでください。
自己資本比率が高いとROEは必ず低くなりますか?
必ずではありません。ROEは利益を平均自己資本と比べる指標です。自己資本が大きくても利益が十分に伸びていればROEは高くなり得ます。利益の一時的な変化と資本の増減を分けて見ます。
自己資本比率が高ければ借入を減らすべきですか?
比率だけでは決められません。借入の金利・返済条件、投資案件の採算、手元資金、将来の運転資金需要を比較します。返済後も必要な流動性を維持できるかが確認点です。
比率を下げるために投資や配当を増やすべきですか?
比率を下げること自体を目標にする必要はありません。投資は事業計画と採算、配当は資金需要と株主方針に基づいて決めます。数値を動かすためだけに資金を使わず、保有・投資・返済の案を比べてください。
財務分析を確認する資料
本記事は一般的な財務指標の読み方を説明するもので、個別企業の融資・投資・配当・税務に関する助言ではありません。統計や他社と比べる際は元資料の対象年度、定義、集計範囲をご確認ください。