流動比率:目安は何%?100%・200%を業種・年度で比較する方法
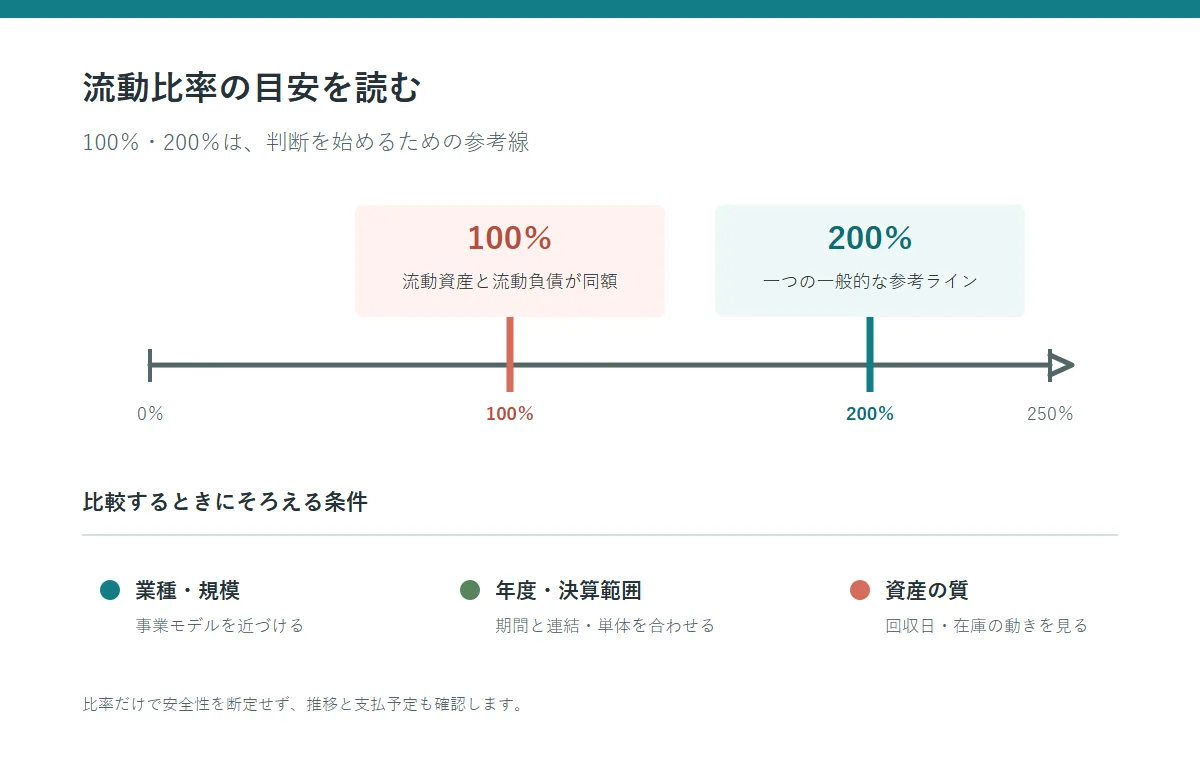
「流動比率 目安」と調べると、100%や200%という数字をよく見かけます。100%は流動資産と流動負債が同額になる境目、200%は負債の2倍の流動資産がある状態です。ただし、どちらも全社共通の安全判定ではありません。業種・会社規模・決算期をそろえた比較に、売掛金の回収可能性や在庫の換金性を加えると、数値の意味を読み違えにくくなります。
流動比率の計算式と読み方
流動比率(%)= 流動資産 ÷ 流動負債 × 100
同じ決算時点、同じ単位、同じ連結・単体の範囲で計算します。
流動資産は、通常の営業活動やおおむね1年以内に現金化・費用化する資産です。現金・預金、売掛金、受取手形、棚卸資産などが含まれます。流動負債は、買掛金、短期借入金、未払金など、短い期間に支払う負債です。流動比率は両者の大きさを比べる指標であり、支払日そのものや現金残高を直接示す数字ではありません。
たとえば流動資産が1億2,000万円、流動負債が8,000万円なら、1億2,000万円÷8,000万円×100=150%です。流動負債100万円に対し、流動資産が帳簿上150万円ある計算です。そこに現金がいくら含まれるか、売掛金を何日後に回収できるか、在庫を通常の価格で販売できるかは、別に確認する必要があります。
入力値から計算したい場合は流動比率計算ツールを使えます。ここでは計算結果を受け取った後に「その水準をどの会社と比べ、どの資産を確かめるか」を中心に説明します。
流動比率:目安の100%・200%はどう使う?
100%は、流動資産と流動負債が同じ額になる機械的な境目です。これを下回ると、決算書上の流動資産だけでは流動負債を全額カバーできません。一方、100%を超えたからといって、入金前に支払日が来ないとは限りません。売掛金の入金日と買掛金の支払日がずれていれば、帳簿上の資産超過と手元資金の不足が同時に起こることがあります。
200%は「流動負債の2倍の流動資産がある」ことを表す参考値として使われます。余裕のある状態かを見る手掛かりにはなりますが、すべての業種で200%以上を目標にする根拠にはなりません。小売・卸売など在庫の比率が高い会社と、在庫をほとんど持たない会社では、同じ200%でも資産の構成が異なります。
| 比率の状態 | 読み取れること | 次に見る項目 |
|---|---|---|
| 100%未満 | 流動負債が流動資産を上回る | 入金・支払予定、借入更新、資産の処分可能性 |
| 100%以上 | 流動資産が流動負債を上回る | 売掛金の回収日、在庫の回転、月中の資金残高 |
| 200%前後以上 | 一つの一般的な比較目安を上回る | 同業水準、過年度の変化、現金や在庫の滞留 |
この表は診断の入口であり、融資判断や経営の安全性を保証するものではありません。短期借入の返済が近い、仕入が季節的に膨らむ、売上の大半を特定の取引先に依存する、といった事情があると、決算日の比率だけでは資金繰りを捉えきれません。比率が目安を超えている場合も、過去数年と月次の動きを確認しましょう。
業種別に比べるときは、比較条件をそろえる
「流動比率 目安」を同業で比較するとき、業種名だけで資料を選ぶと誤った比較になりがちです。同じ業種でも、企業規模、販売先、仕入条件、在庫を持つ役割、決算月によって運転資金の形は変わります。流動比率の業種別平均を一つの正解として探すより、比べる企業群と数字の定義を先にそろえることが重要です。
- 事業の範囲を合わせる:製造・卸売・小売など大分類だけでなく、主力商品や販売形態が近い企業を選びます。複数事業を持つ会社は、可能なら事業別の資料を確認します。
- 会社規模を合わせる:従業員数や売上規模、成長段階が大きく異なる企業をそのまま比べません。仕入量や借入枠が違うと、必要な運転資金も変わるためです。
- 決算期と対象年度を合わせる:景気・物価・金利の環境は年度で異なります。最新年度だけで結論を出さず、可能なら複数年の同じ月・同じ決算期で動きを比べます。
- 連結と単体を混ぜない:連結決算には子会社の資産・負債が含まれる場合があります。自社の数値と比較先の数値が同じ範囲か、開示資料の注記で確かめます。
- 平均値の性質を確認する:極端に大きな企業や特殊な決算が混ざると平均が動きます。データに中央値や分布があれば、平均だけでなく中央値、上位・下位の広がりも見ます。
同業データを取得できないときは、確認できた上場企業や公的な企業統計を参考にしつつ、「対象社数」「対象年度」「業種区分」「連結・単体」「外れ値の扱い」を記録してください。標本が少ない数字を業界全体の標準と呼ばないことも大切です。一次資料を使う場合は、有価証券報告書や公的統計の定義・調査対象を読み、同じ式で再計算できる状態にします。
比較結果は「平均より何ポイント低いか」だけで終わらせず、その差を作った資産・負債の科目に分解します。同業平均が高くても、自社に同じ在庫水準や与信条件が合うとは限りません。目安は調査の開始点であり、設備投資、借入、仕入量をその数値だけで決めるものではありません。
「流動比率 目安」の数字を売掛金・在庫から読み解く
流動比率は流動資産を一括して扱いますが、現金と長期間動いていない在庫は同じ速度で支払に使えるわけではありません。「流動比率 目安」の数字が高いのに資金繰りが窮屈なときは、分子の内訳を確認します。現金・預金、売掛金、受取手形、棚卸資産、前払費用などを分け、いつ、どの程度の金額で現金化できるかを見積もります。
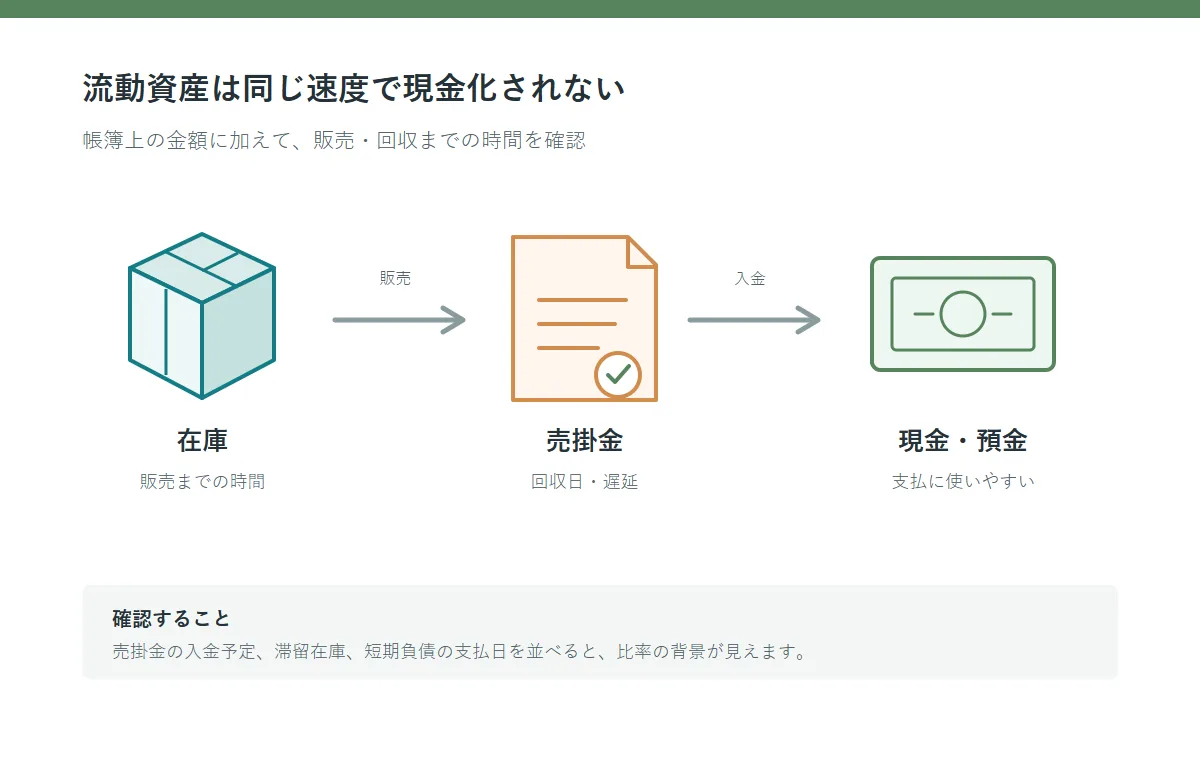
売掛金は取引先別の残高、回収期日、延滞、貸倒れの可能性を確認します。売上が増える時期に売掛金も膨らむのは自然なことがありますが、回収期間が延び続ける場合は、流動比率の上昇をそのまま支払余力の改善と見ないほうがよいでしょう。入金条件の見直しや、請求漏れ・消込遅れの確認も、数字の原因を探る手掛かりになります。
棚卸資産は、商品や材料が通常の営業サイクルで販売・使用されるかを調べます。滞留品、季節外れの商品、評価損の可能性がある在庫が増えていれば、帳簿額どおりに現金化できない場合があります。在庫の動きは在庫回転率計算ツールで別に確認できます。流動比率と合わせて見ると、在庫増加が売上拡大によるものか、販売停滞によるものかを考えやすくなります。
在庫を除いた当座資産で短期の支払能力を見る指標が当座比率です。流動比率と当座比率の差が大きい場合は、在庫が流動資産の中で占める割合が高い可能性があります。ただし、差だけで在庫が悪いと決めず、業種の商慣行や回転日数を見てください。現預金の比率が低い場合は、資金繰り表の入金・出金日も確認します。
「流動比率 目安」を下回る・大きく上回るときの見方
100%未満、または数年続けて低下している場合
最初に、流動資産の減少か流動負債の増加かを分けます。現金が設備投資や借入返済で減ったのか、売掛金の回収が遅れたのか、短期借入や買掛金が増えたのかで対応は違います。比率が一時的に下がった場合と、営業活動の中で毎期下がっている場合も同じではありません。決算書の前年差、月次残高、入金予定と支払予定を並べて原因を確認します。
支払の集中が見込まれるなら、担当者だけで資金調達や支払条件を変更せず、取引先との契約、金融機関との借入条件、必要な運転資金をまとめて相談できるようにします。流動比率は早めに対話するためのシグナルとして使えますが、単独で資金ショート時期を示すものではありません。
200%を大きく超える、または急上昇している場合
比率が高いことは余裕の手掛かりになり得ますが、現金や在庫が事業に必要以上に滞留しているケースもあります。現金が増えた理由、回収待ちの債権、販売が遅れた在庫、短期借入の返済予定を確認します。利益を生まない資産が増えているなら、短期安全性と資本効率の両方で考えます。自己資本の厚みも知りたい場合は自己資本比率計算を併用できます。
高い比率を下げること自体が目標ではありません。必要な在庫や繁忙期の運転資金を削れば、欠品、納期遅れ、成長機会の縮小につながることがあります。資金の余りを使う判断は、手元流動性、投資計画、借入返済、収益性を見渡したうえで行います。
「流動比率 目安」を実務で確認する5段階
- 数字をそろえる:同じ決算日の流動資産と流動負債を用意し、単位、連結・単体、会計期間を確認します。
- 比率を計算する:流動資産を流動負債で割り、100を掛けます。小数点以下の丸め方を比較先と合わせます。
- 過年度と比べる:直近だけでなく数年の推移を並べ、急な増減があれば該当科目と決算時期を調べます。
- 比較先を選ぶ:業種、規模、対象年度、連結・単体の範囲が近い資料を使い、出所と母数を残します。
- 換金性と日付を確認する:売掛金の回収、在庫の販売、短期負債の支払予定を確認し、必要なら資金繰り表と当座比率も見ます。
この手順なら「200%を下回ったから危険」「200%を超えたから安心」という一段の判定を避けられます。比較に使った資料名と年度、対象企業の条件、気になった科目を記録しておくと、次の決算でも同じ条件で見直せます。取締役会や金融機関への説明では、比率の大小だけでなく、変化の原因と入金・支払の見通しを一緒に示すと状況が伝わりやすくなります。
「流動比率 目安」に関するよくある質問
流動比率は何%以上なら安全ですか?
一律に安全と言える比率はありません。100%や200%は考え始める参考線ですが、業種、資産の中身、支払時期、借入条件、過去の推移を合わせて判断します。
流動比率が100%未満だと、すぐに危険ですか?
流動負債が流動資産を上回ることを示しますが、直ちに支払不能とは限りません。営業サイクル、入金日、短期借入の更新条件などを確認し、必要に応じて資金繰りの専門家へ相談してください。
流動比率の業種別平均はどこを見ればよいですか?
出所、年度、業種区分、調査対象が明記された企業統計や開示資料を確認します。平均値だけでなく中央値や分布も見て、比較先と自社の連結・単体の範囲をそろえてください。
200%を超えていれば、改善は不要ですか?
そうとは限りません。滞留在庫や回収が遅い売掛金、事業に使われていない資金が含まれている可能性があります。数値が高い理由を分解し、成長投資や資本効率とのバランスも検討します。
流動比率と当座比率はどちらを優先すべきですか?
目的が異なります。流動比率は流動資産全体、当座比率は在庫などを除いた当座資産を使います。両者を並べると、棚卸資産への依存度や短期支払余力を考える材料になります。
参考にした解説
本記事は一般的な財務指標の読み方を説明するもので、個別企業の信用判断や融資・投資の助言ではありません。出所ごとに対象期間や計算定義が異なる場合があるため、実務では元資料と注記をご確認ください。